重點摘要
5. 大陸地區的營收與非流動資產比例相當,且已超過台灣

6. 長知識 - 離乳頭數、經營豬場IRR
7. 事業群損益分析
8. 集團子公司結構


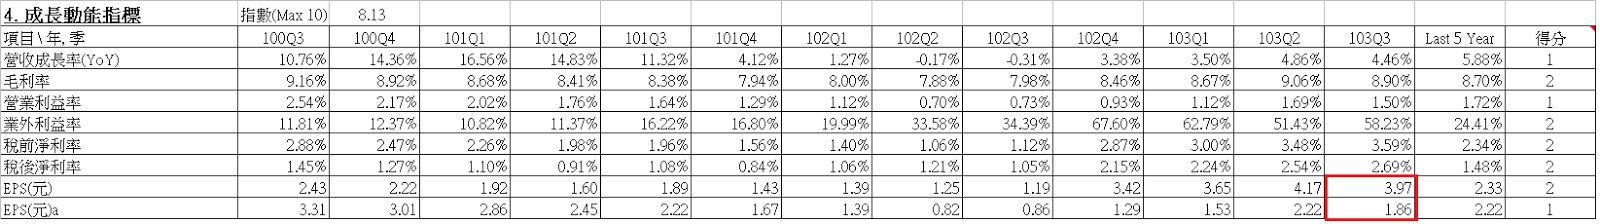
(11) 若將業外收入剃除,最近四季EPS (2013Q4 ~ 2014Q3) 預估為1.86元。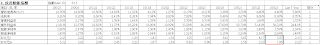
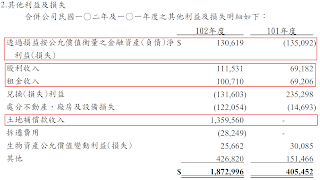
1. 回答了其他收入是什麼,參見年報的224頁
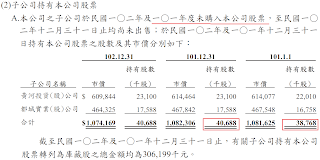
2. 子公司投資母公司股票部分,財報附註中也有說明
3. 截至103年Q3的財務比率分析
1. 其他收入:主要是土地補償款收入。應該是一次性的業外收入。如果扣除此筆,則102年稅後盈餘將從2651035千元減少至1291475千元 (未考慮減少的稅費,有點低估了)。此外,102年的營業淨利原本就比101年差,因此102年的EPS 3.42元,不能作為該公司體質與獲利能力償其顯著改善的依據。
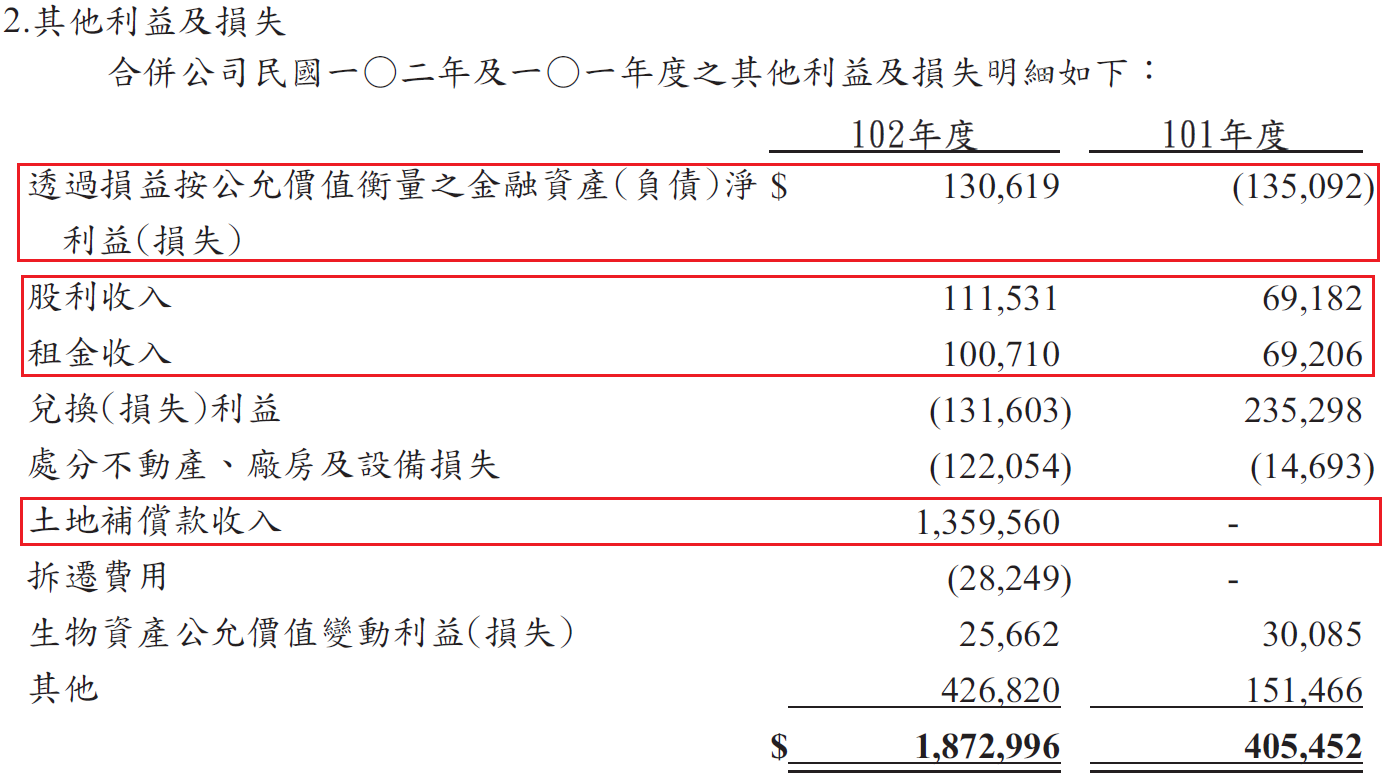
2. 轉投資:爆多,自行參見年報175-178頁
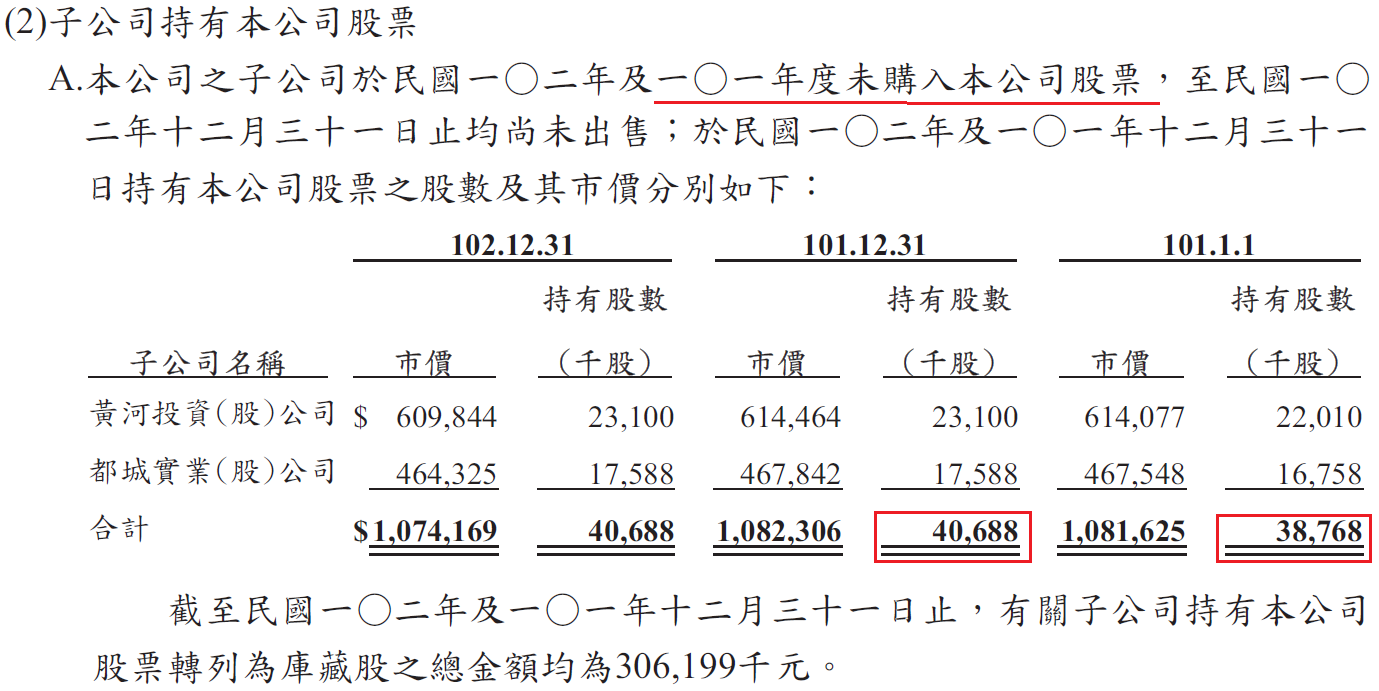
3. 子公司持有母公司股票:參見年報221頁
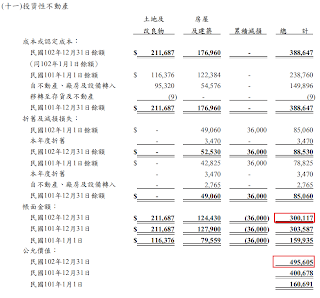
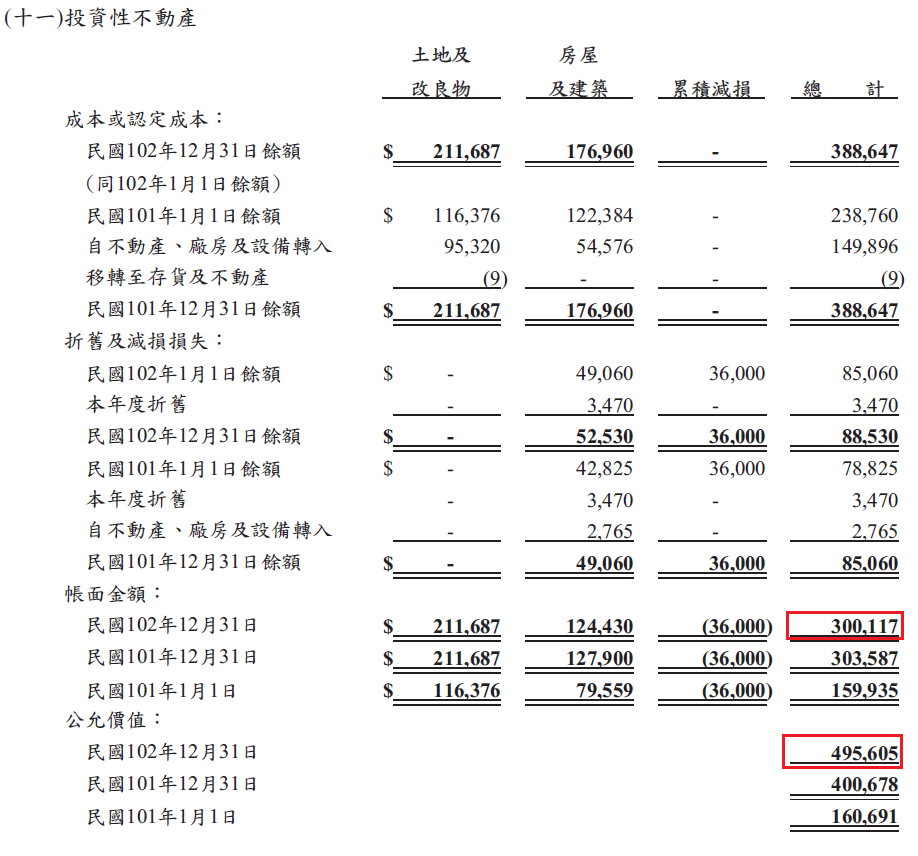
4. 投資性不動產之公允價值大於帳面價值:年報205頁,but,不動產公允價值這種東西,嗯,知道就好,彈性大了點。公允價值約為5億,而帳面價值約為3億。以大成股本56億的水準來看,還好。
5. 大陸地區的營收與非流動資產比例相當,且已超過台灣
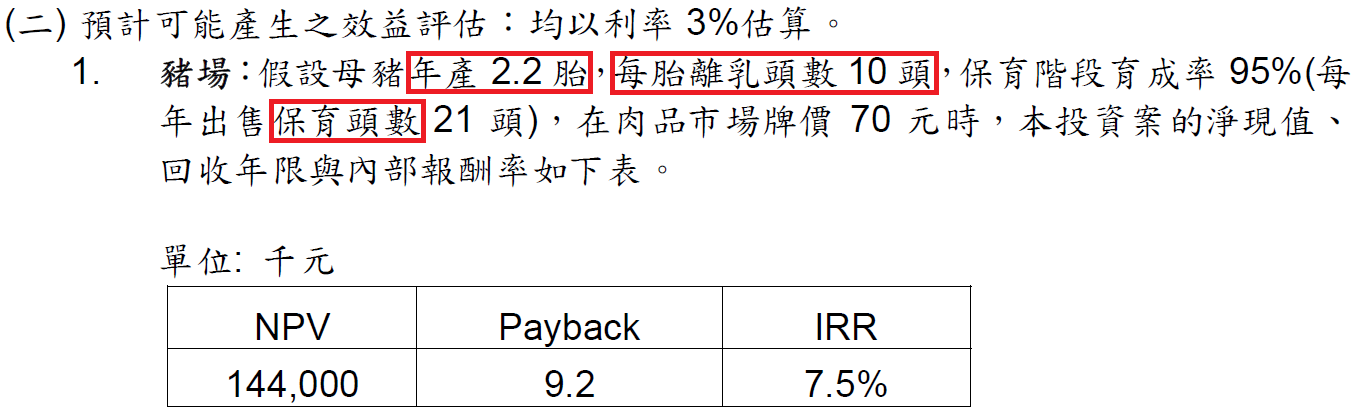
6. 長知識 - 離乳頭數、經營豬場IRR
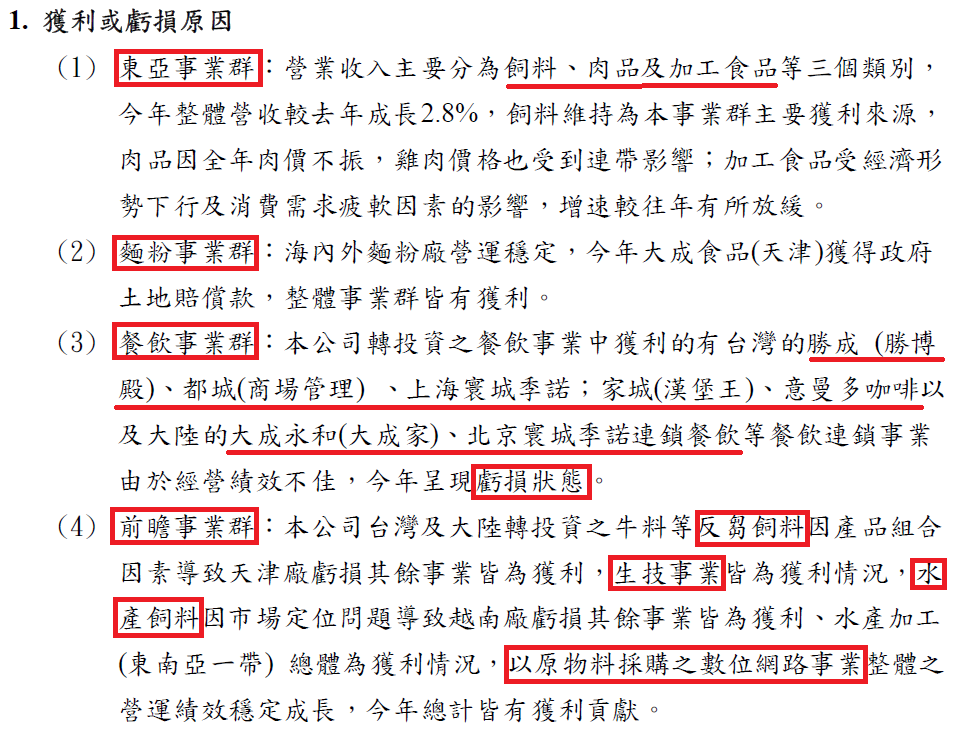
7. 事業群損益分析
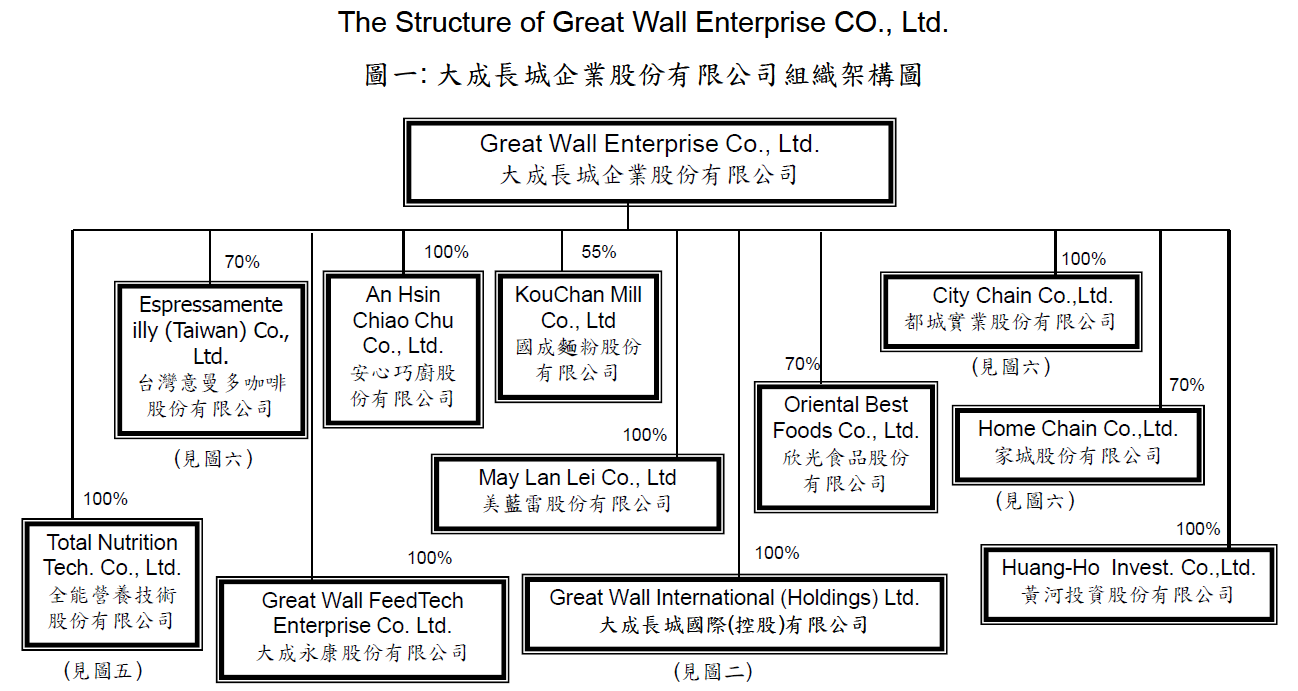
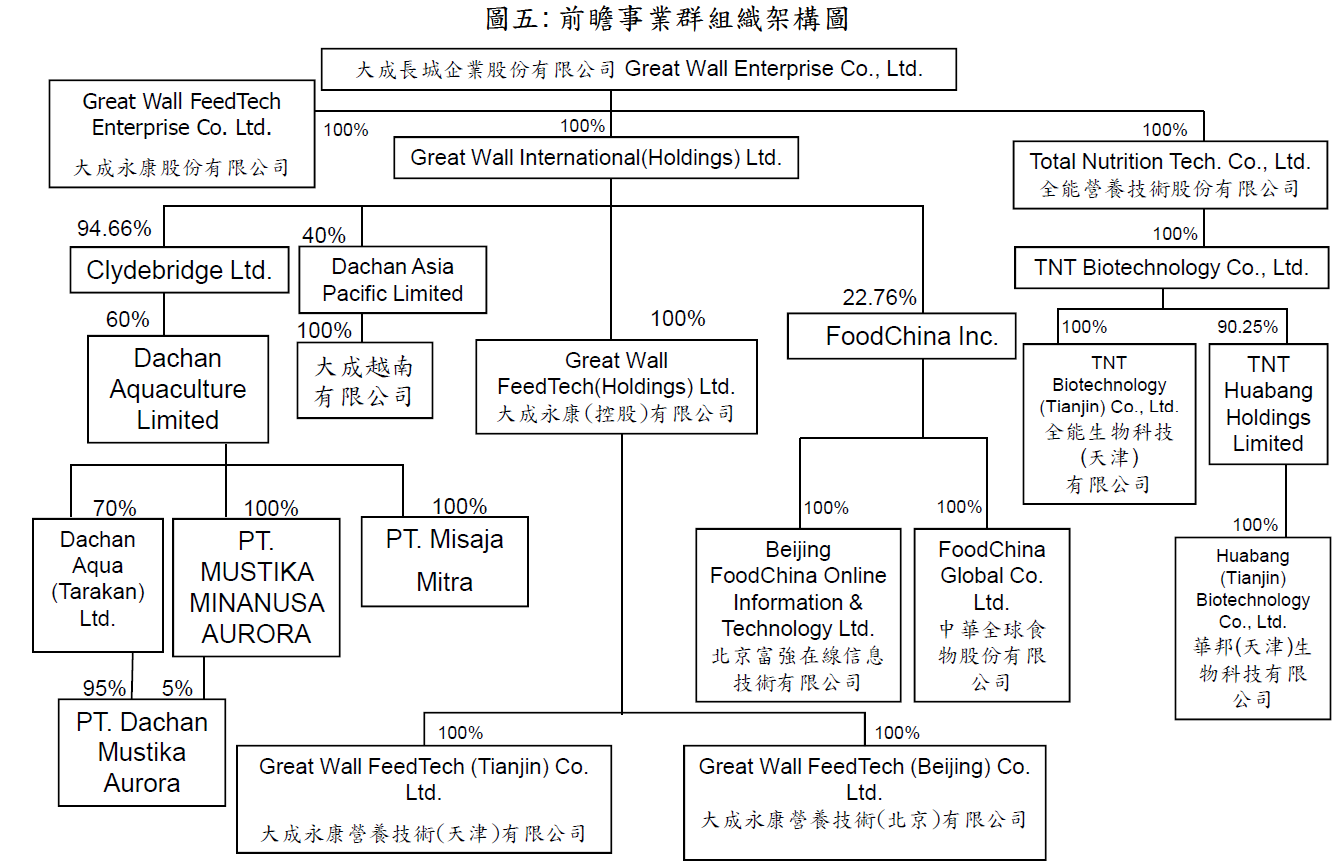
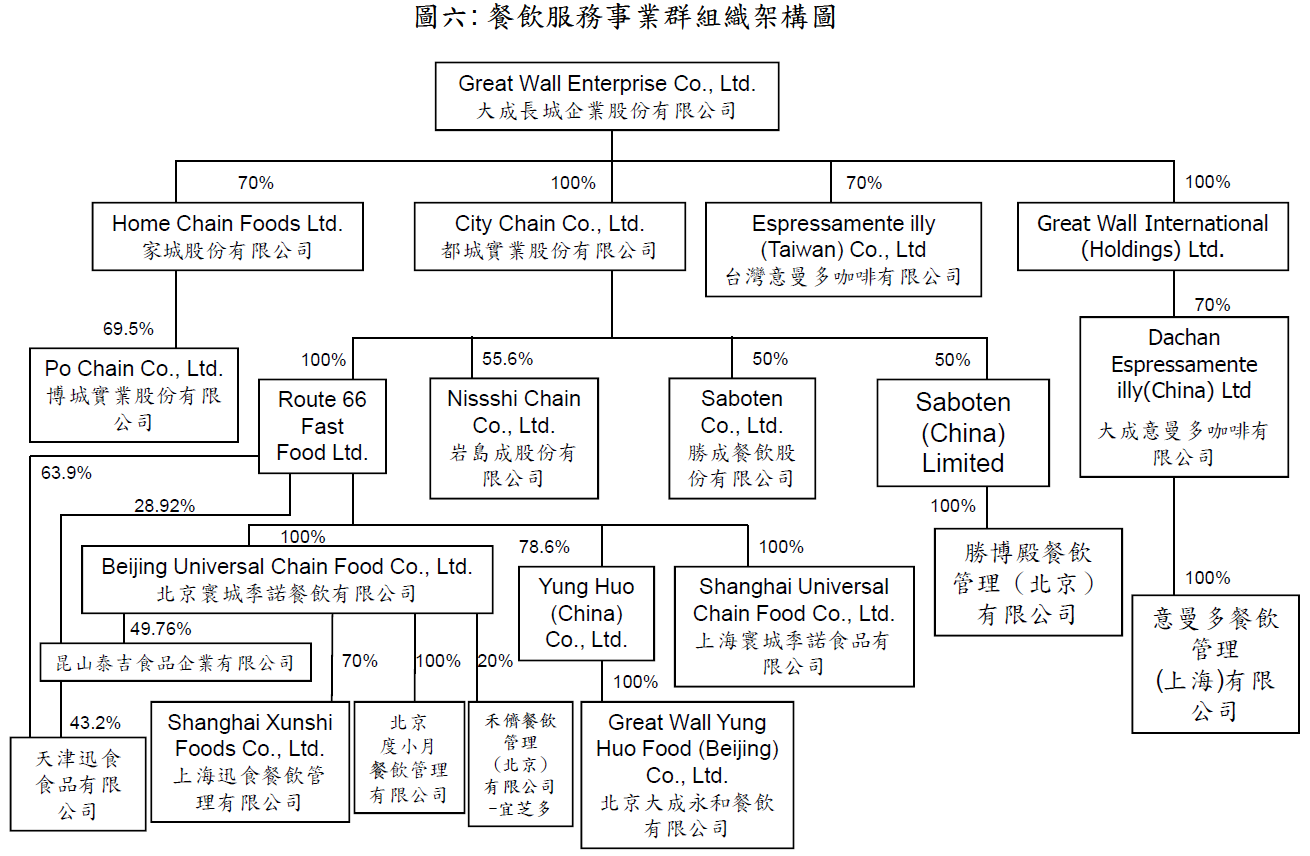
8. 集團子公司結構
9. 財務比率分析:截至103年Q3財報資料
(1) 盈餘再投資比率一直維持相當高的水準,嗯。這要再研究一下。
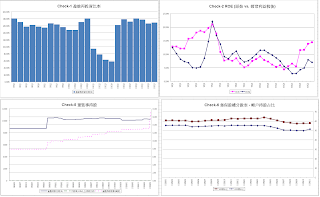
(2) 102年Q4的原始ROE就與經常利益ROE的距離拉開,應該就是前述土地補償款。
(3) 集保大戶有在回補了
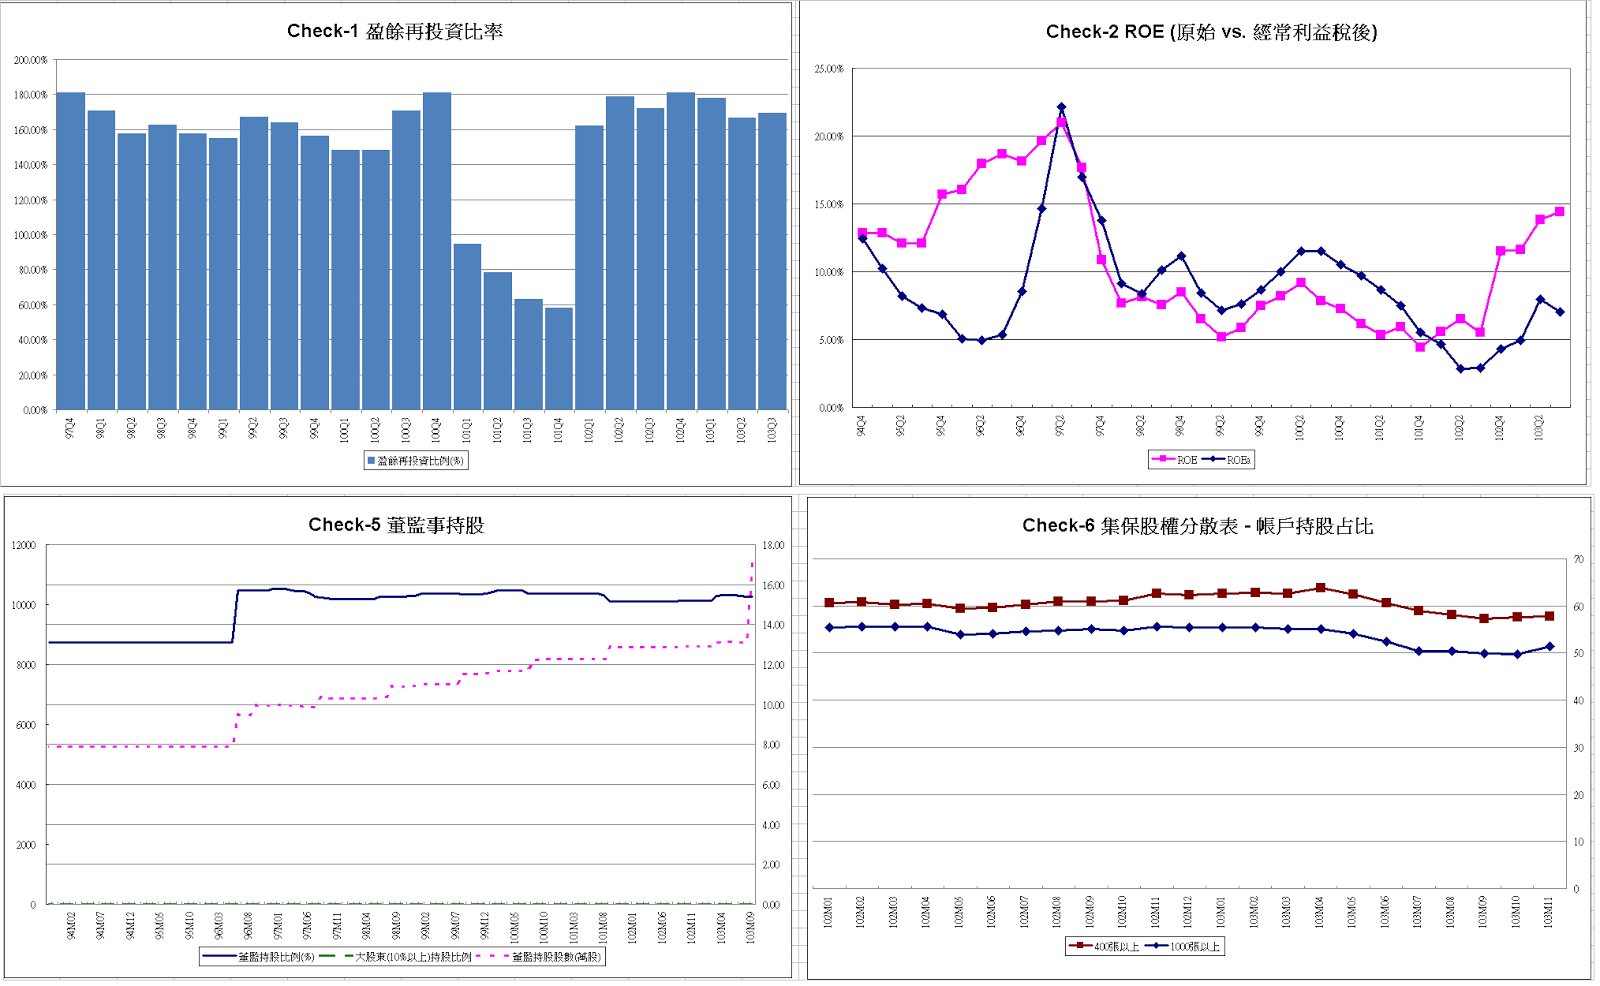
(6) 低利率不增加負債的是傻子,唉。
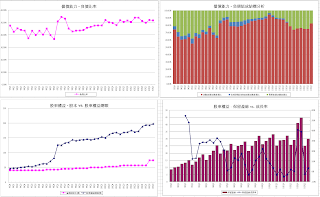
(7) 保留盈餘也沒有什麼成長
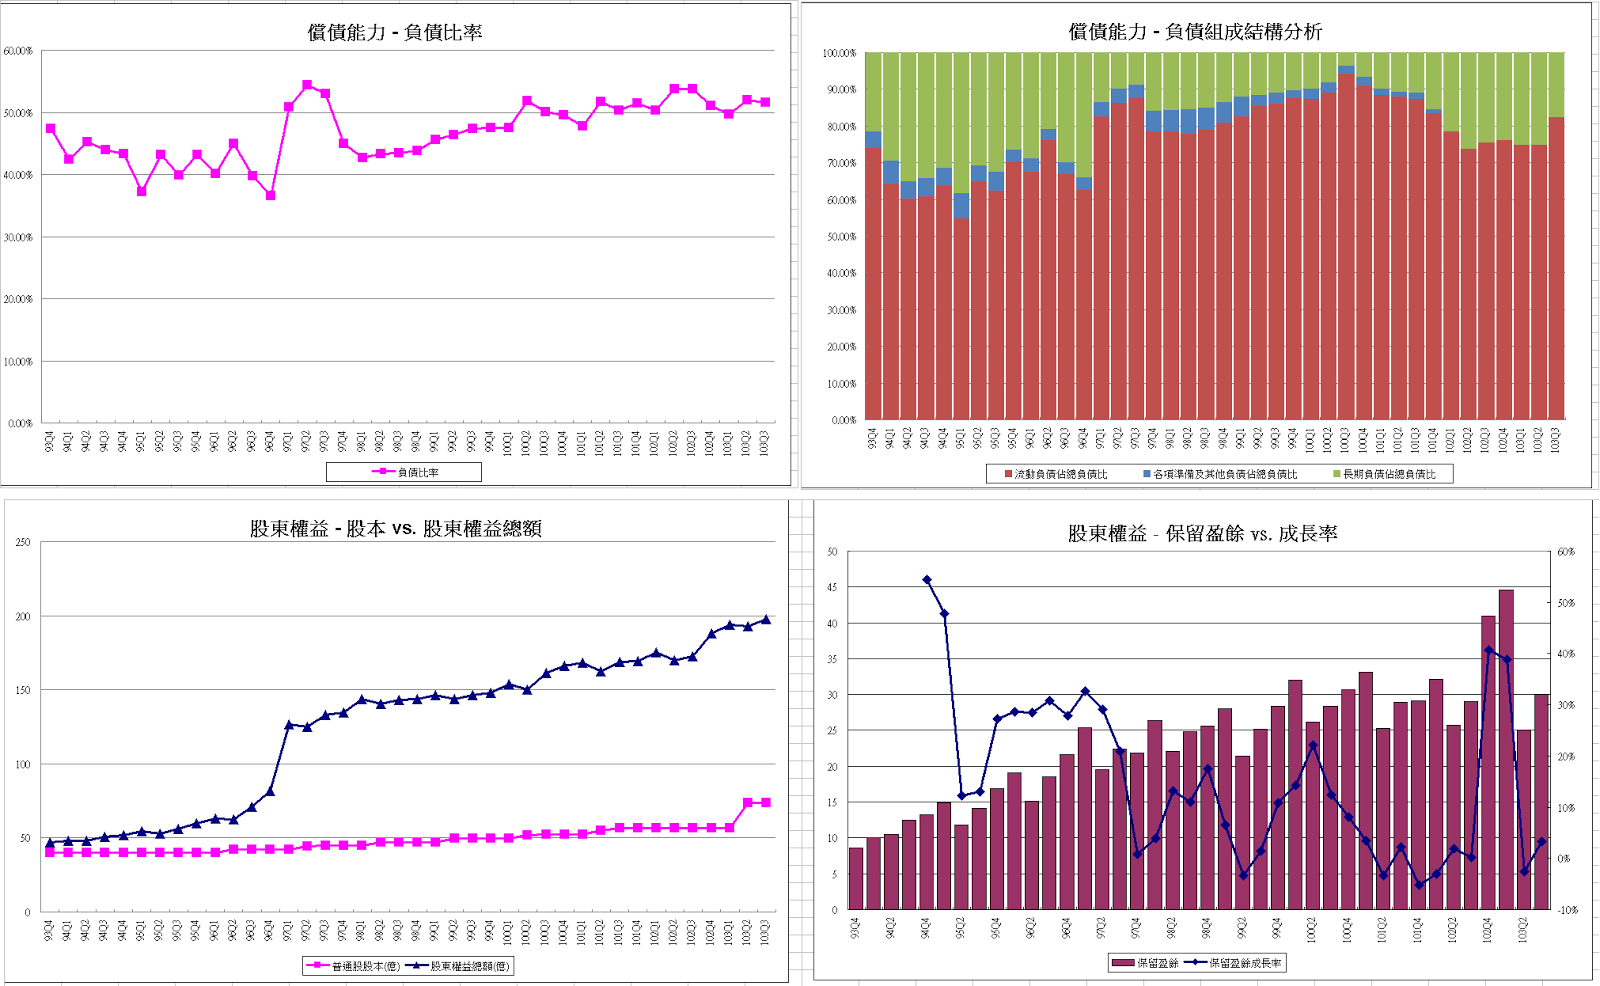
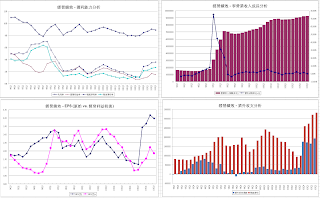
(8) 毛利率103Q3略為下滑,但整年度來看的確比102年來的好些。
(9) 季營收也逐緩步成長
(10) 103年Q3來看,最近四季EPS與最近四季稅前淨利分析,應該都涵蓋到102年的土地補償款。
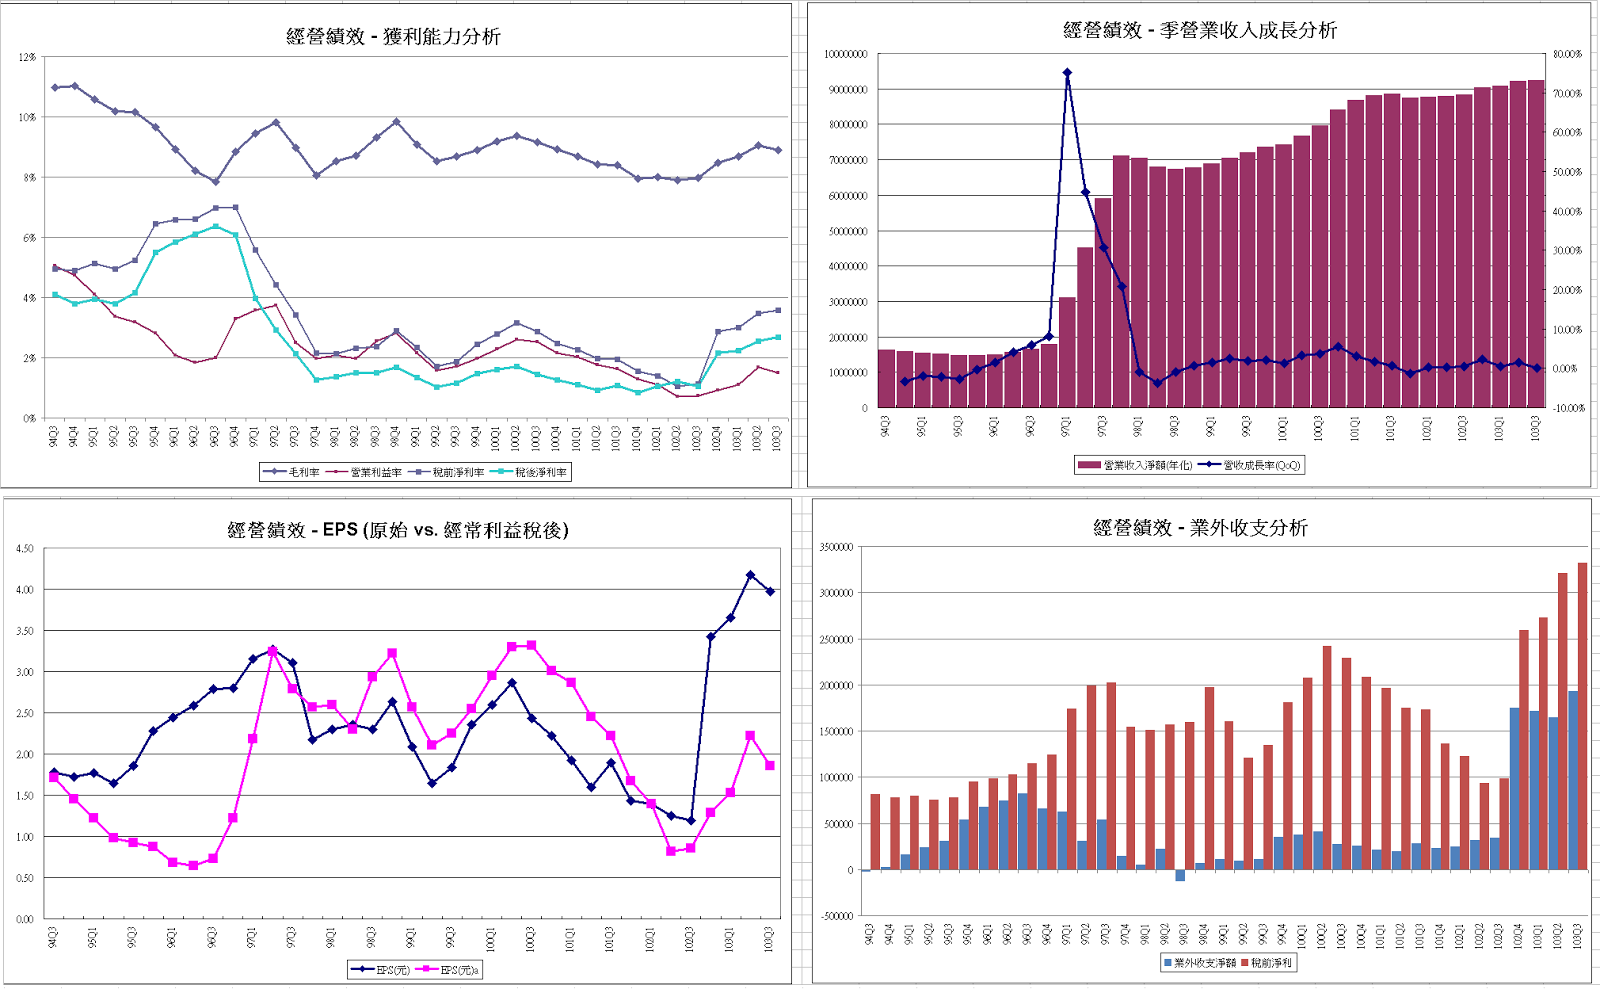
(11) 若將業外收入剃除,最近四季EPS (2013Q4 ~ 2014Q3) 預估為1.86元。

請先 登入 以發表留言。