重點摘要
1. 轉投資以本業為主,但財務投資有一些鋼鐵公司
2. 財務比率不錯
3. 營業成本下降的原因,難道是靠存貨跌價回升利益?
4. 不過整體來說,還是瑕不掩瑜。
4. 不過整體來說,還是瑕不掩瑜。
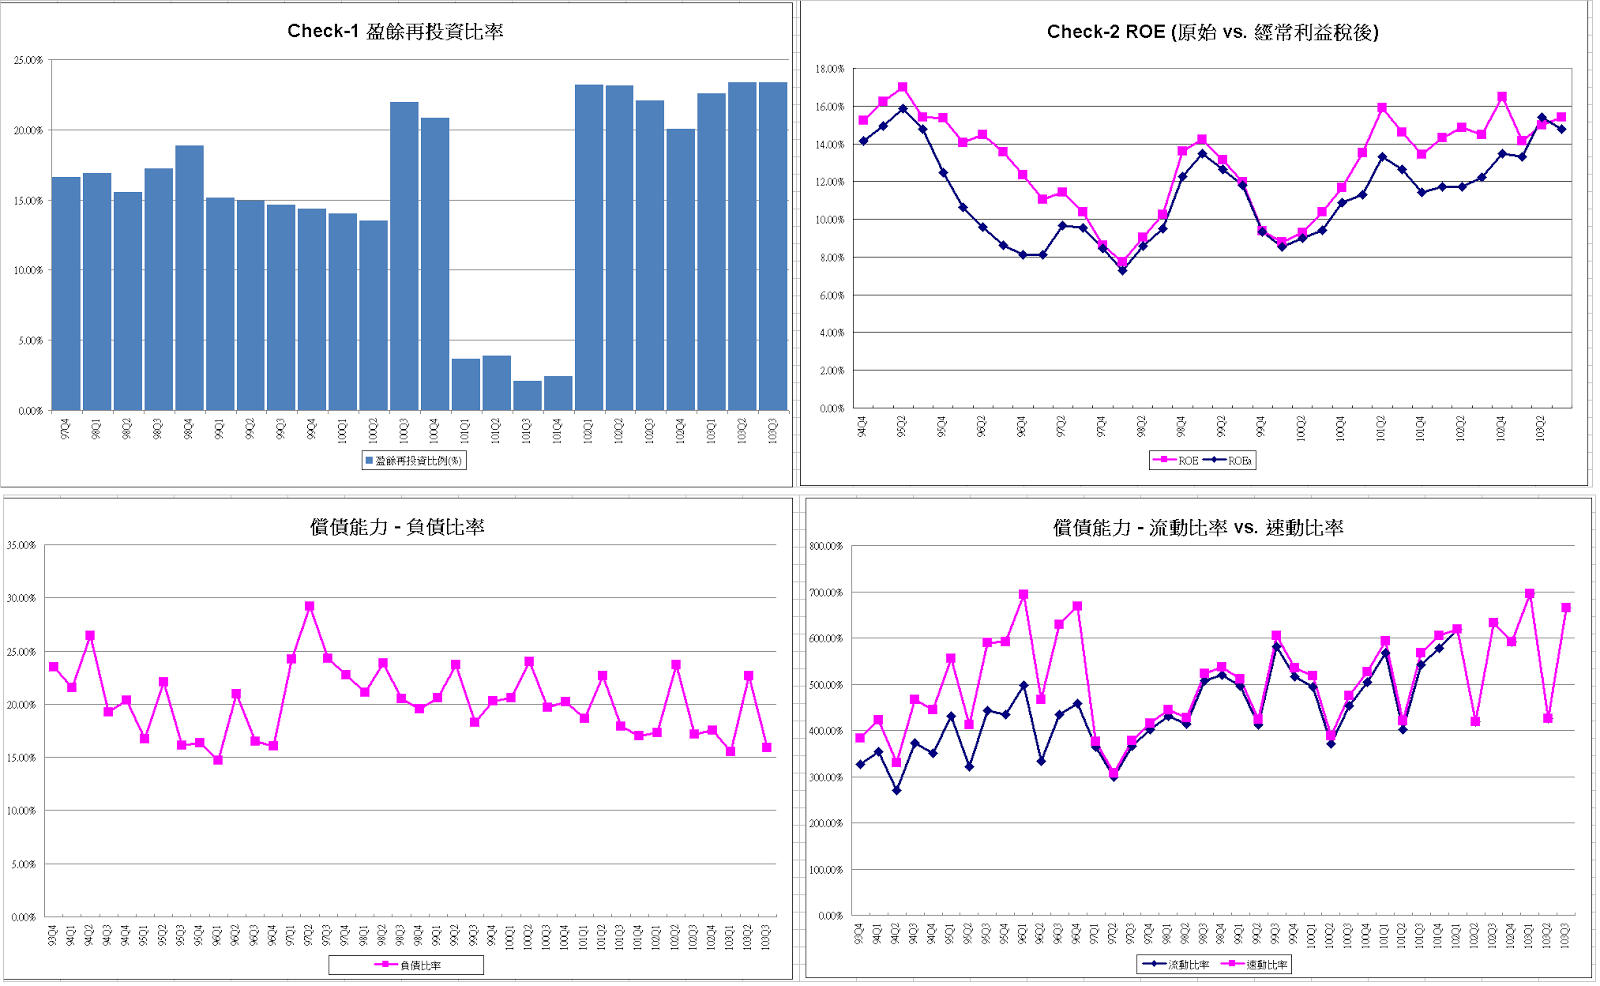
1、盈餘再投資比例低
2、ROE在8%-15%之間
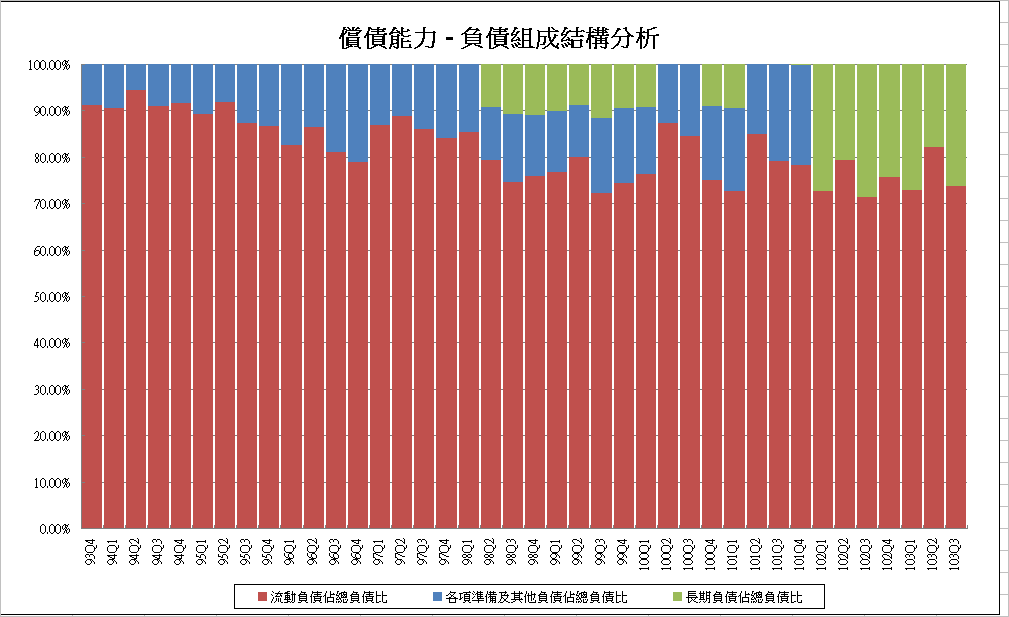
3、負債比率略微下降,若進一步檢視,發現自102年Q1開始,有一些長期負債。不過,因為102Q1也是資產負債簡表變更項目的開始,這點接下來看財報時再來確認。
4、毛利率增加,如同102年年報所言。
5、季營收也逐步增加
6、季稅後淨利也是。
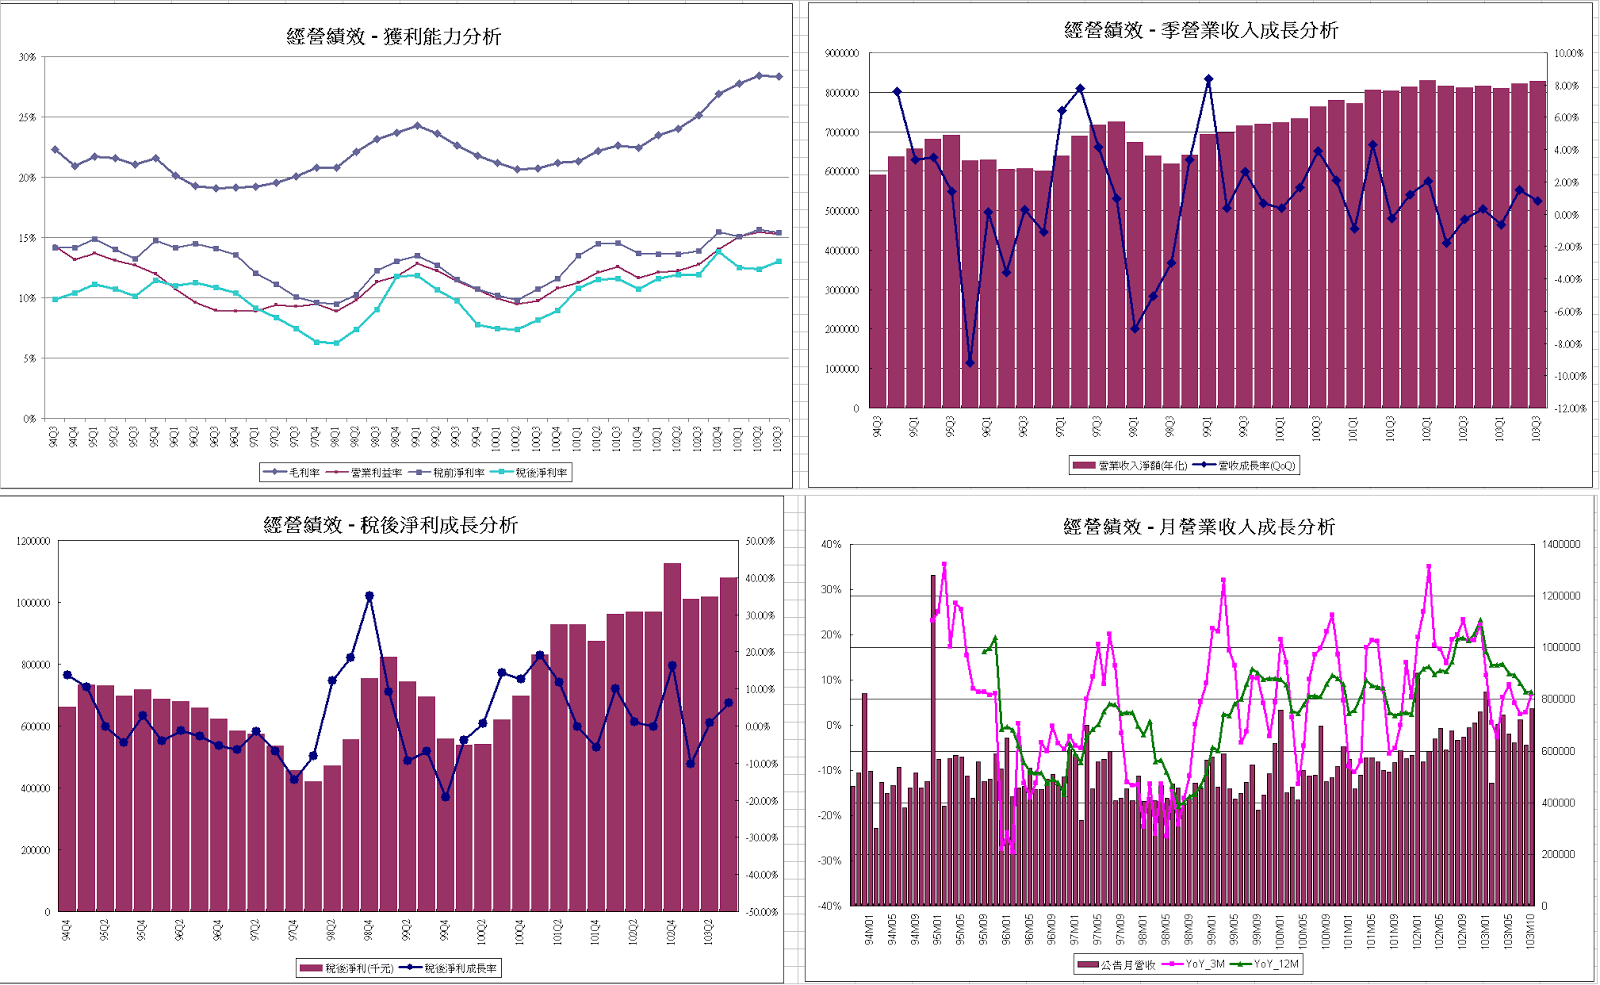
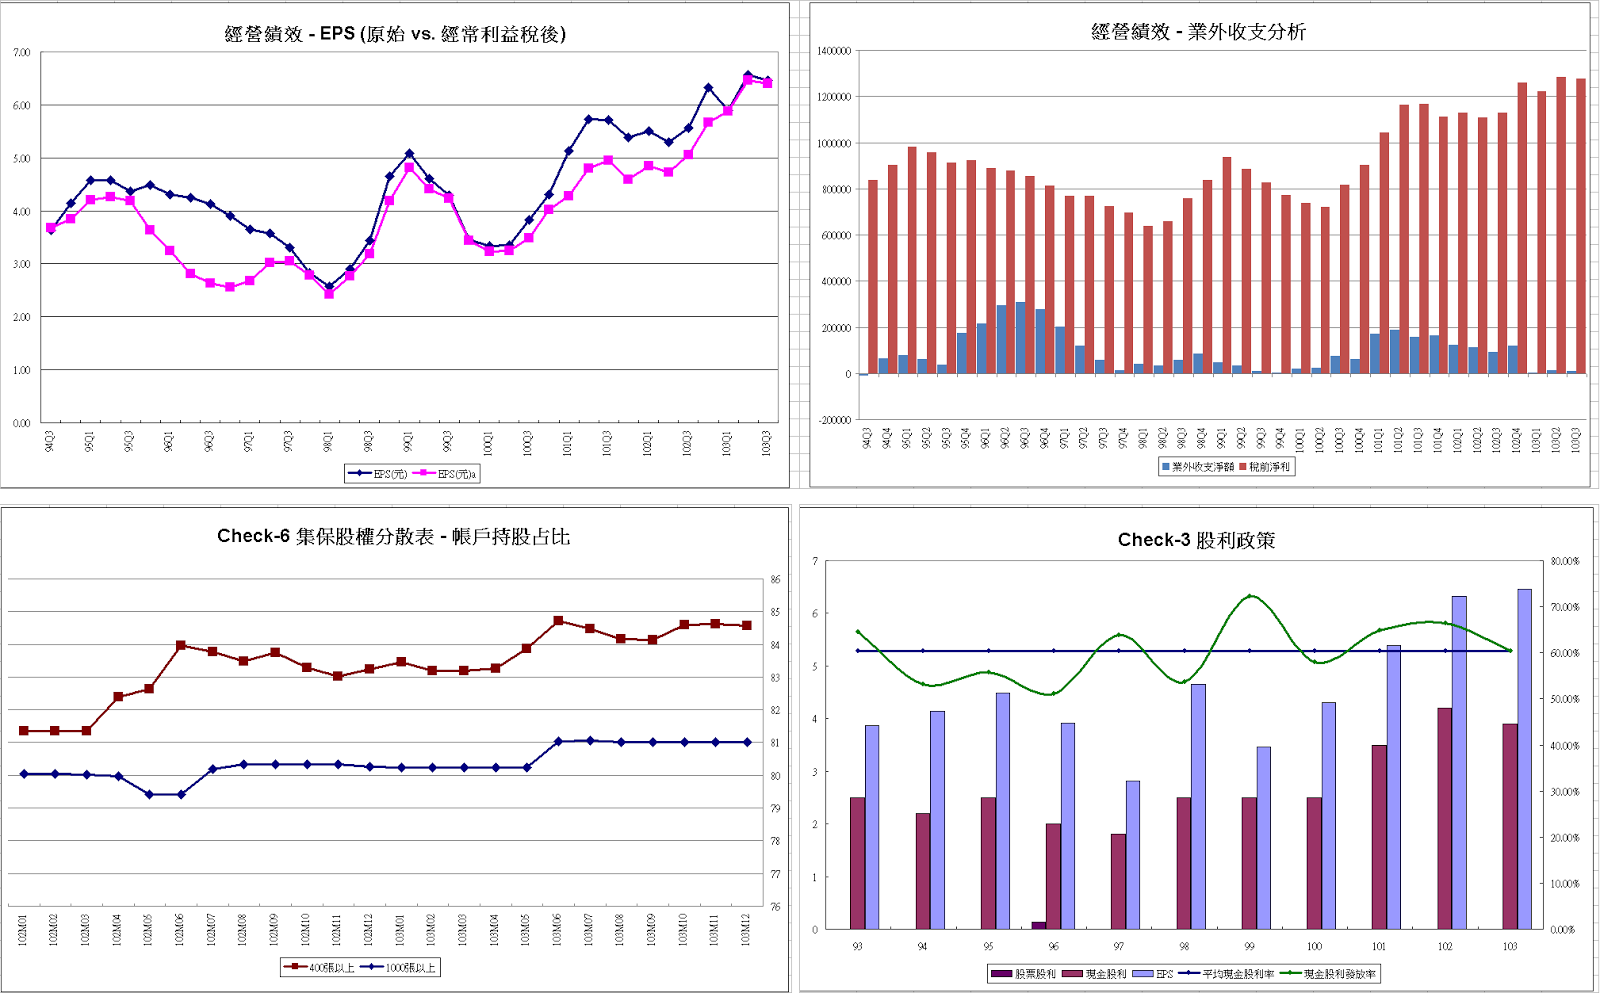
7、EPS也是,也沒有太多業外收入。
8、大戶也增加持股
9、現金股利發放率平均60%。
看到這裡,實在懶得再去看年報。但是,還是有始有終,堅持一下好了。
II. 102年年報
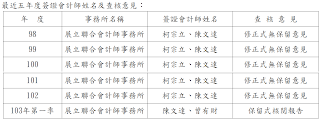
1. 簽證會計師

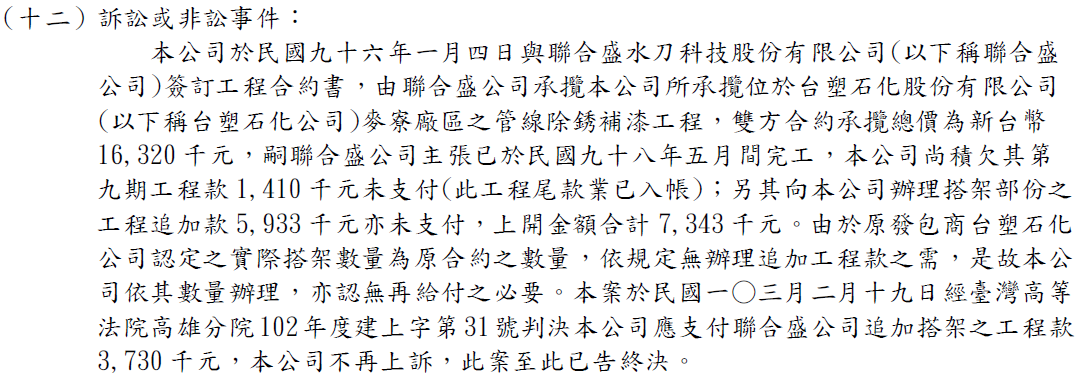
2. 訴訟
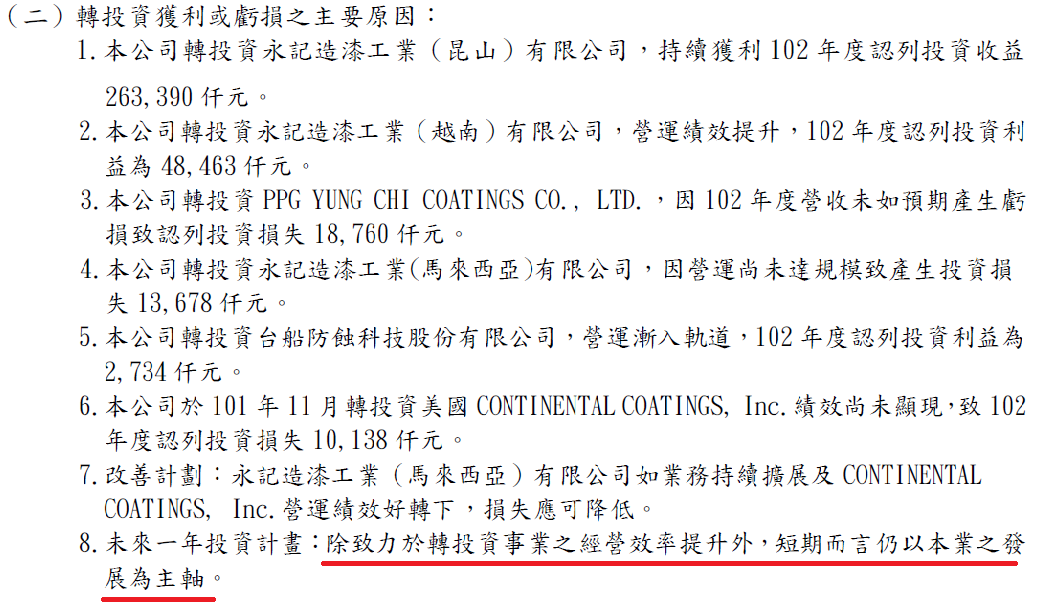
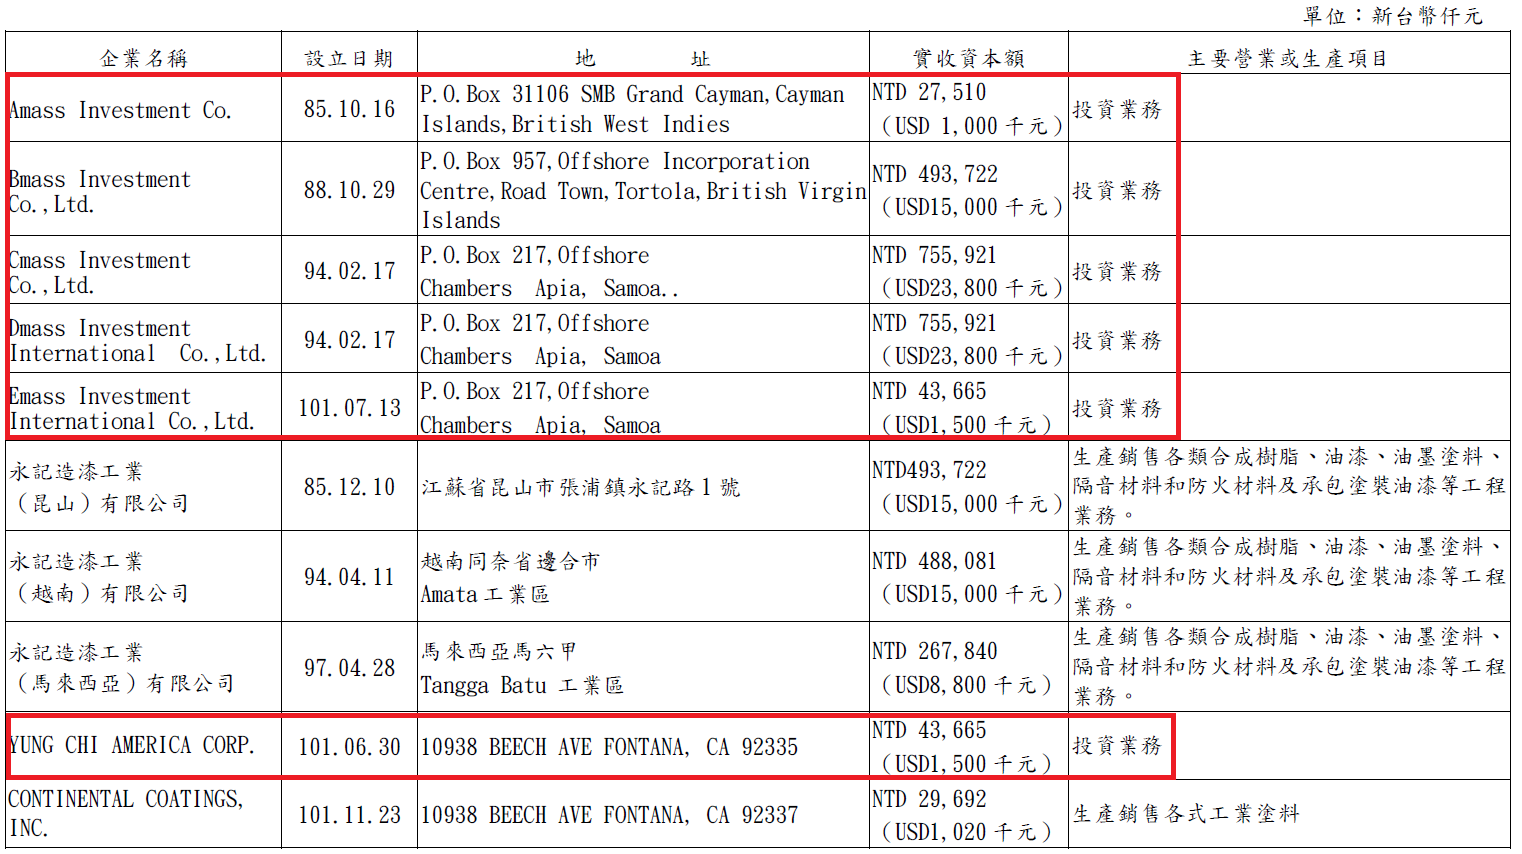
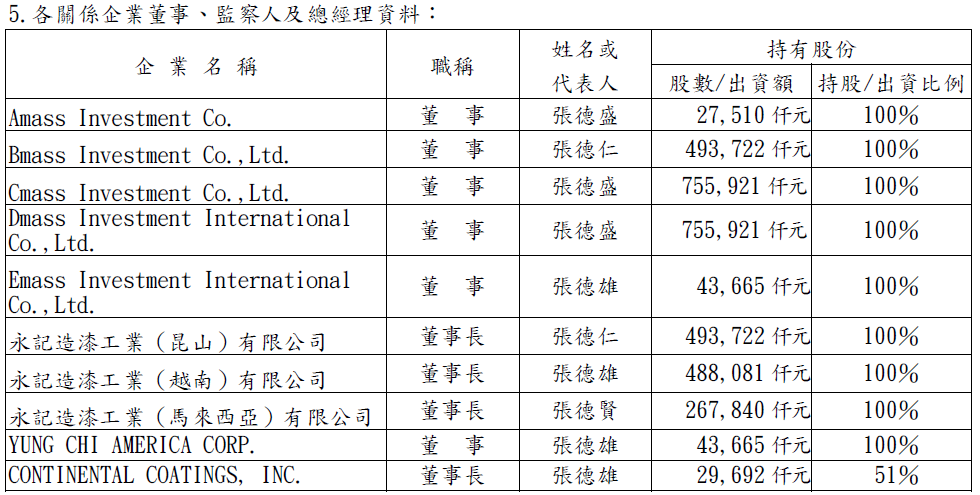
3. 轉投資績效 - 說得好。非常沒有創意的用Amass, Bmass, Cmass, Dmass, Emass來做為投資公司的名稱,很好。董事長都自己人做了。好奇的是,這家美國公司的另外49%是誰?

4. 兌換利益占比 - 嗯,損益簡表沒有提供兌換利率的數據可以做此分析。

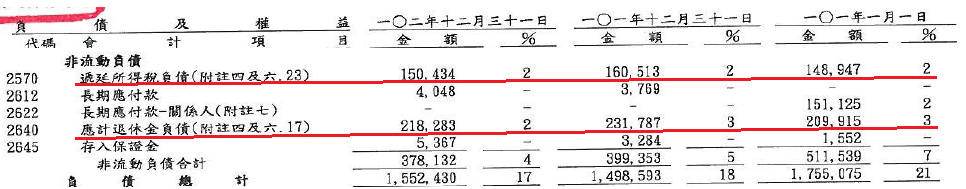
5. 長期負債,現在要說是非流動負債,是什麼呢。答案是遞延所得稅負債與應計退休金負債。101Q4及以前的資料,資產負債簡表有提供各項準備及其他負債一項,在102Q1以後,就歸到非流動負債了。
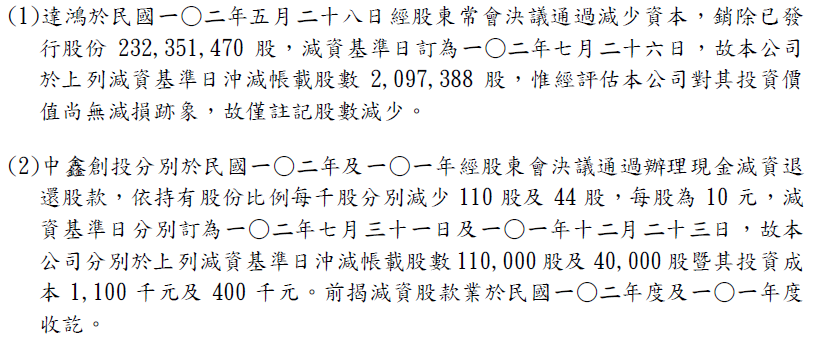
6. 不是才剛說完要專注本業嗎?以成本衡量之金融資產非流動(1543)

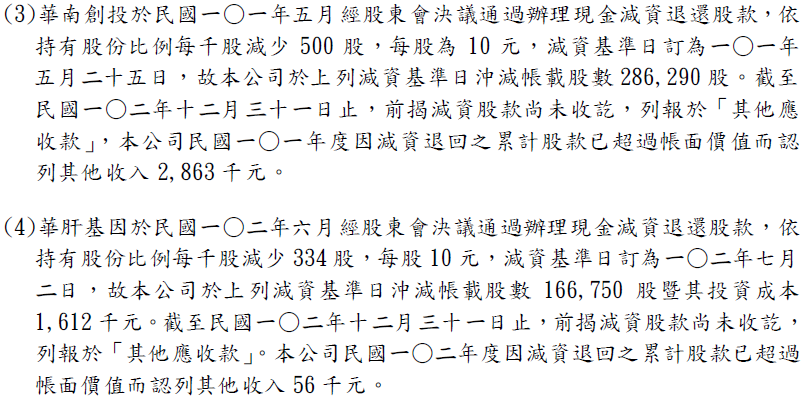
7. 這提醒我去看一下金融資產的狀況,備供出售 + 持有至到期 + 其他金融資產流動 + 採用權益法之投資,合計有12%。嗯,要再進一步看一下。
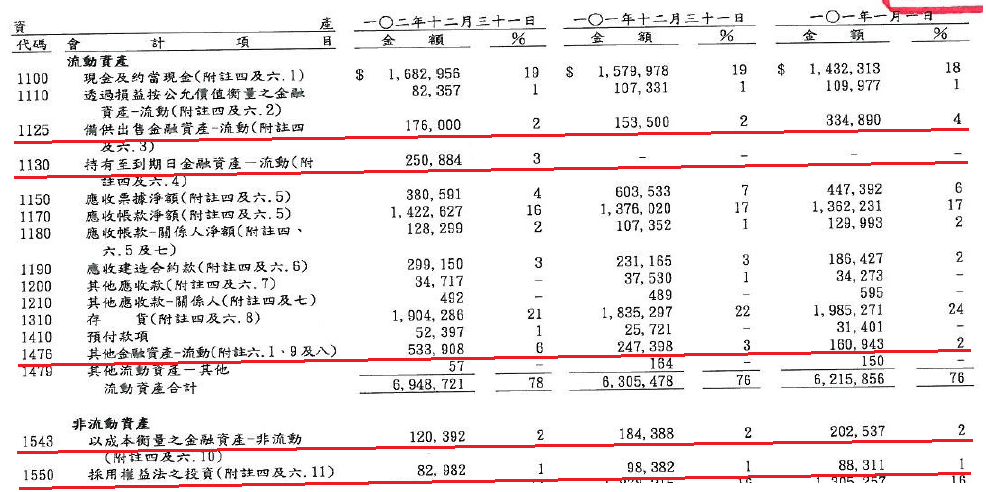
8. 其他金融資產-流動(1476)
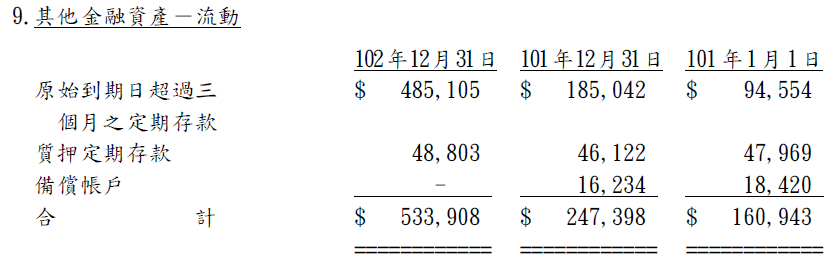
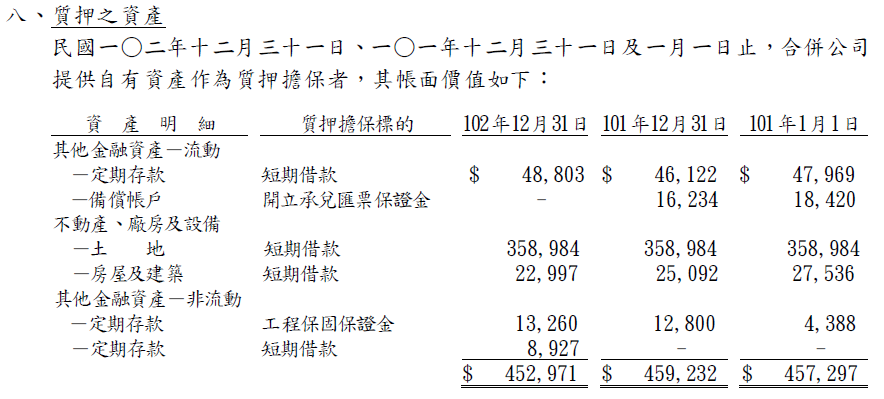
9. 採用權益法之投資(1550) - 這家越南的PPG-YC與台船防蝕科技沒有出現在上面的關係圖。

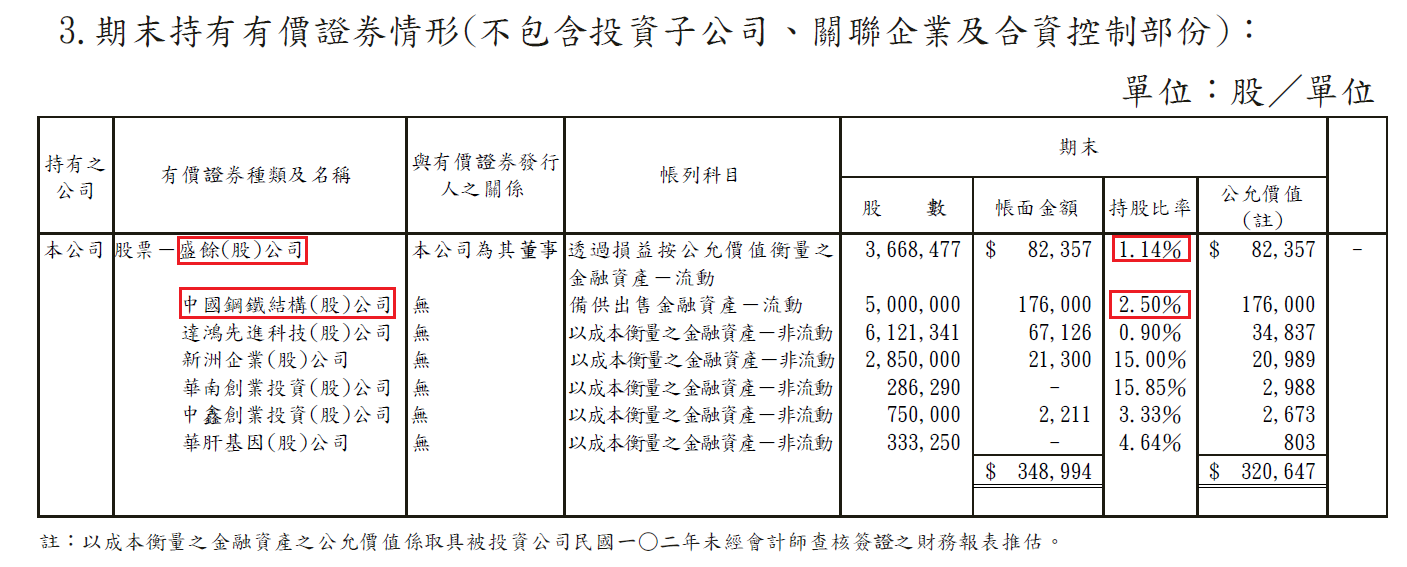
10. 關係人交易 - 喔,有擔任 盛餘鋼鐵(2029) 的董事
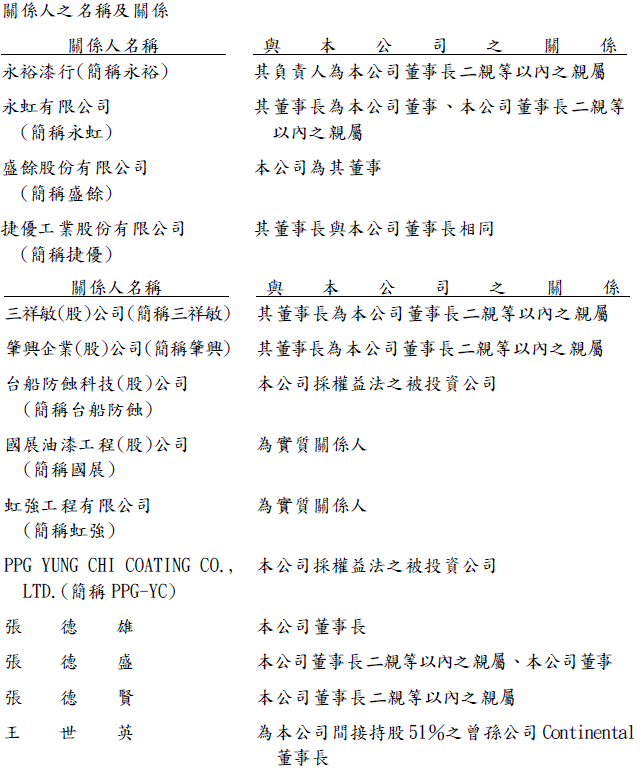
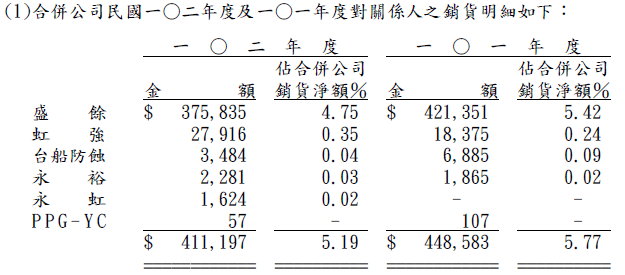
11. 關係人交易 - 嗯,肥水不漏外人田

12. 承包商去向不明,超酷的說法
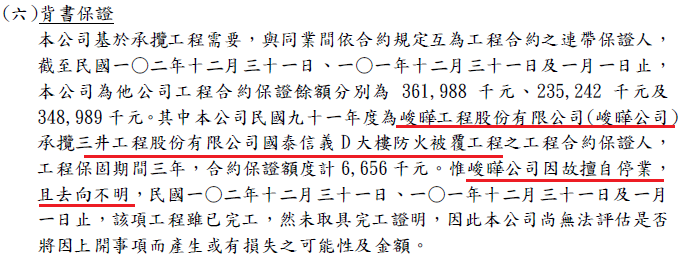
13. 轉投資 - 投資 盛餘鋼鐵 & 中鋼構
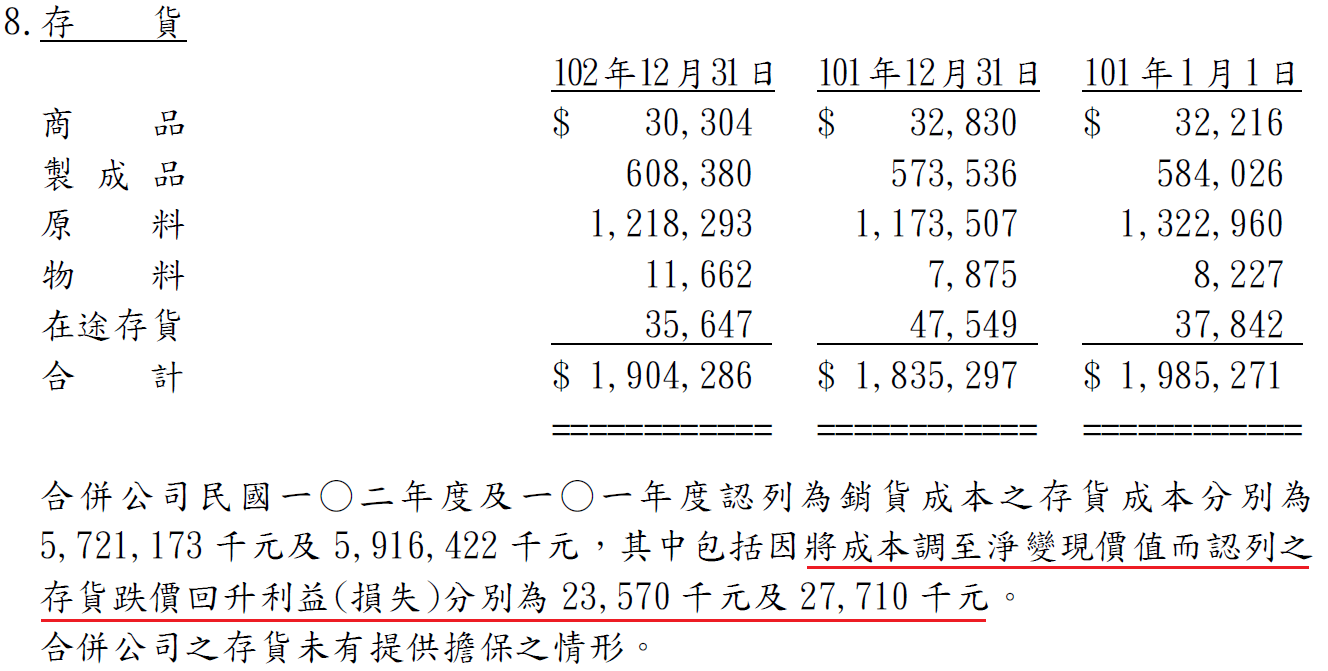
14. 營業成本下降的原因
(1) 銷貨成本下降 - 若與銷貨收入比,銷貨成本占比是有明顯的降低。如果把(銷貨成本+推銷費用)/銷貨收入淨額,則102年 vs. 101年,約為 80.61% vs. 83.13%。也是有降低的。
(2) 工程成本下降 - 這個比較奇怪,當年度工程收入低於工程成本。是完成比例認列上的問題,還是就是這樣呢?

附註六 - 8 : 難道是存貨跌價回升利益嗎??這個部份應該是反映在銷貨成本的減少,約占銷貨成本的10%,影響不能說小。
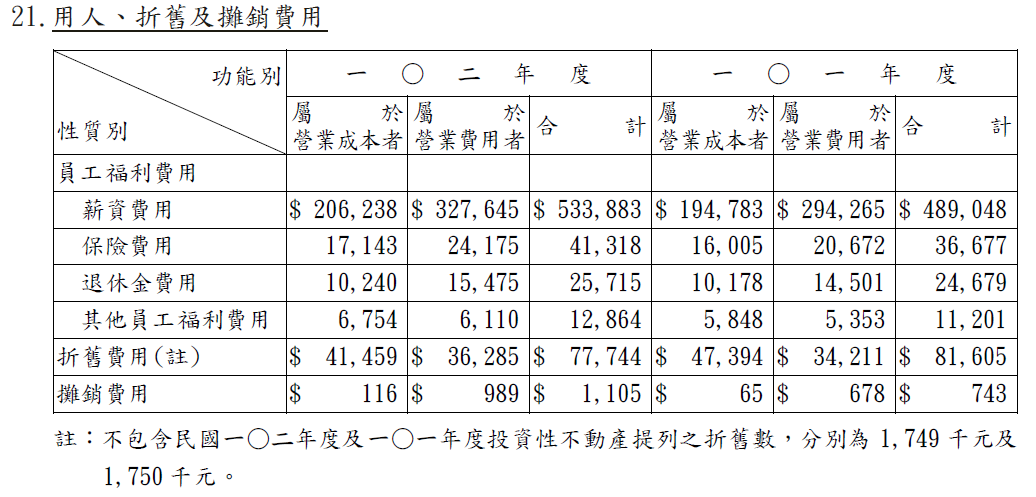
附註六 - 21:看起來,不像是成本節省的地方。
附註七 - 在說的是關係人交易,很多,也看不出來哪個會降低成本,就不貼了。

請先 登入 以發表留言。